
Rotura de Tuberías en España
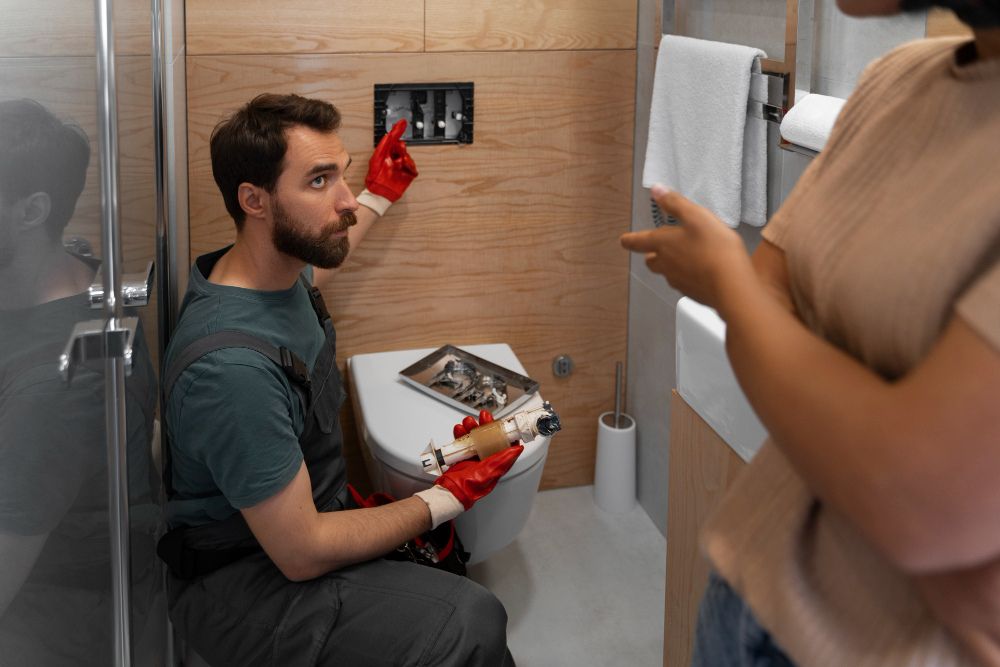
Las rotura de tuberías y los daños por agua son una causa habitual de siniestros en los seguros de hogar en España. Sin embargo, no todas las pólizas cubren de la misma forma la reparación de la tubería, la localización de fugas o los daños ocasionados a terceros.
Una póliza puede cubrir los daños causados por el agua pero no necesariamente la reparación de la conducción que originó el problema. Otras pueden incluir también la localización de fugas ocultas, la apertura de paredes o suelos y la restauración posterior.
Además, pueden existir exclusiones cuando el daño está relacionado con corrosión, desgaste, falta de mantenimiento o una fuga que se ha producido de forma gradual.
Por eso es importante conocer exactamente qué cubre tu seguro antes de que aparezca una avería.
Para entender cómo funcionan conjuntamente las coberturas de continente, contenido y responsabilidad civil:
Índice
- ¿Cubre el Seguro de Hogar la Rotura de Tuberías?
- Qué Daños por Agua Suelen Estar Cubiertos
- ¿Qué Ocurre si la Fuga Afecta al Vecino?
- Qué Daños por Agua Pueden Quedar Excluidos
- Localización de Fugas de Agua
- Siniestros Habituales Relacionados con Daños por Agua
- Cómo Comunicar un Siniestro Paso a Paso
- Rotura de Tuberías en Viviendas Alquiladas
- Cuando la Cobertura por Agua No Es Suficiente
- Qué Coberturas Conviene Comparar
- Guías Relacionadas sobre Seguros de Vivienda
- Preguntas Frecuentes — Rotura de Tuberías y Daños por Agua en España
- Contrata un Seguro de Hogar con una Protección Adecuada frente a Rotura de Tuberías.
¿Cubre el Seguro de Hogar la Rotura de Tuberías?
Muchas pólizas de hogar pueden cubrir determinados daños derivados de una rotura accidental o una fuga repentina de agua.
Dependiendo de la aseguradora y del contrato, la cobertura puede incluir:
- Roturas accidentales de tuberías
- Fugas repentinas
- Escape de agua de instalaciones interiores
- Daños en paredes, techos y suelos
- Daños en elementos fijos de la vivienda
- Daños a bienes asegurados cuando existe cobertura de contenido
- Daños ocasionados a terceros mediante la cobertura de responsabilidad civil
Sin embargo, no debe asumirse que todas estas garantías están incluidas automáticamente.
La póliza puede establecer condiciones específicas respecto a:
- Reparación de la propia tubería
- Localización de fugas ocultas
- Apertura de paredes, techos o suelos
- Restauración posterior
- Daños estéticos
- Antigüedad y estado de las instalaciones
Por este motivo, es importante revisar las condiciones concretas de cada seguro.
¿Necesita una Mejor Protección Frente a los Daños por Agua?
No todas las pólizas de seguro de hogar ofrecen el mismo nivel de cobertura ante roturas de tuberías, fugas ocultas, gastos de localización y acceso, o daños causados a propiedades vecinas.
Si posee una propiedad en España, podemos ayudarle a comparar opciones de cobertura diseñadas para expatriados, propietarios no residentes y residentes internacionales.
Qué Daños por Agua Suelen Estar Cubiertos
La cobertura depende de la causa del siniestro y de las garantías contratadas.
1. Rotura Accidental de una Tubería
Cuando una conducción se rompe de forma repentina e imprevista, la póliza puede cubrir los daños resultantes ocasionados por el agua.
Dependiendo del contrato, también puede incluir:
- Acceso hasta la conducción afectada
- Reparación o sustitución del tramo dañado
- Secado de las zonas afectadas
- Restauración de paredes, techos o suelos
Es importante distinguir entre dos conceptos:
Daño causado por el agua: los desperfectos provocados por la fuga.
Reparación de la tubería: la reparación del elemento que originó el escape.
Que una póliza cubra el primer concepto no significa necesariamente que cubra también el segundo.
2. Fugas en Cocinas y Baños
Las fugas accidentales procedentes de instalaciones interiores pueden estar cubiertas cuando su origen es repentino y entra dentro de las garantías de la póliza.
Pueden producirse, por ejemplo, en:
- Cocinas
- Baños
- Instalaciones de suministro de agua
- Sistemas de calefacción
- Otras conducciones interiores
3. Daños en Bienes Asegurados
Cuando la póliza incluye contenido, los daños por agua sobre muebles, equipos electrónicos u otras pertenencias aseguradas pueden estar cubiertos dentro de los límites contratados.
Para comprender la diferencia entre estructura y pertenencias:
¿Qué Ocurre si la Fuga Afecta al Vecino?
Es una situación especialmente relevante en edificios de apartamentos.
Una fuga originada en una vivienda puede causar daños en:
- Techos del vecino
- Paredes
- Suelos
- Instalaciones
- Mobiliario y otros bienes
Si el propietario o asegurado resulta legalmente responsable del daño y el supuesto está cubierto por la póliza, puede intervenir la cobertura de Responsabilidad Civil.
Dependiendo de las condiciones contratadas, puede hacerse cargo de:
- Daños materiales ocasionados a terceros
- Indemnizaciones que correspondan
- Defensa jurídica relacionada con la reclamación
No todas las fugas generan automáticamente responsabilidad para el propietario de la vivienda de origen. Es necesario determinar la causa del daño y quién resulta responsable.
En edificios con zonas e instalaciones compartidas también puede ser necesario comprobar la póliza de la comunidad de propietarios.
Qué Daños por Agua Pueden Quedar Excluidos
Una póliza de hogar está diseñada principalmente para cubrir acontecimientos accidentales incluidos en el contrato, no para sustituir el mantenimiento ordinario de una vivienda.
Las exclusiones dependen de cada aseguradora, pero conviene revisar especialmente las siguientes situaciones.
Falta de Mantenimiento
Los daños relacionados con un mantenimiento insuficiente pueden quedar total o parcialmente excluidos.
Por ejemplo:
- Corrosión avanzada
- Desgaste natural
- Instalaciones deterioradas
- Defectos conocidos que no han sido reparados
Fugas Lentas o Graduales
Una fuga que se produce de forma lenta durante semanas o meses puede recibir un tratamiento diferente al de una rotura accidental y repentina.
Las humedades prolongadas y los daños graduales son una fuente habitual de problemas de cobertura.
Instalaciones Exteriores
Determinadas conducciones situadas en jardines, terrazas, piscinas u otras zonas exteriores pueden tener condiciones o límites distintos.
Instalaciones Defectuosas
Cuando el origen del daño está relacionado con una instalación incorrecta, un defecto constructivo o una reparación deficiente, la cobertura puede estar limitada o excluida.
Siempre deben revisarse las condiciones generales y particulares de la póliza para conocer el alcance real del seguro.
En España, la actividad aseguradora y la distribución de seguros están sujetas al marco regulatorio español y a la supervisión de la Dirección General de Seguros y Fondos de Pensiones (DGSFP).
Localización de Fugas de Agua
Una cobertura especialmente importante es la localización de fugas, conocida internacionalmente como trace & access.
Cuando el origen del escape está oculto detrás de una pared, bajo el suelo o en otra zona no visible, puede ser necesario realizar trabajos para localizarlo.
Dependiendo de la póliza, esta garantía puede incluir:
- Localización del punto de fuga
- Uso de equipos especializados
- Cámaras térmicas o sistemas de detección
- Apertura de paredes o techos
- Levantamiento de determinadas zonas del suelo
- Acceso hasta la conducción afectada
Es importante comprobar también qué ocurre después de localizar la fuga.
Algunas pólizas pueden cubrir la localización pero establecer límites diferentes para Reparar la conducción, Cerrar la pared o suelo abierto, Restaurar acabados, Igualar azulejos, pintura o pavimentos
Por ello, no basta con comprobar si existe cobertura de “daños por agua”.
Si vives de alquiler:
¿Sabes si tu Póliza Incluye Localización de Fugas?
Podemos ayudarte a comparar seguros de hogar que incluyan protección frente a daños por agua, localización de fugas y responsabilidad civil.
Siniestros Habituales Relacionados con Daños por Agua
Entre las incidencias que pueden dar lugar a una reclamación se encuentran:
- Roturas de tuberías dentro de paredes
- Fugas en cocinas
- Fugas en baños
- Escapes de agua de instalaciones interiores
- Daños a viviendas vecinas
- Humedades ocasionadas por una fuga
- Daños eléctricos derivados del agua
- Fugas ocultas que requieren localización
La cobertura aplicable dependerá siempre del origen del problema y de las condiciones de la póliza.
Cómo Comunicar un Siniestro Paso a Paso
Para evitar retrasos o rechazos:
- Cierra el suministro de agua y evita que el daño continúe extendiéndose.
- Documenta los daños, realiza fotografías y vídeos.
- Contacta con tu aseguradora, comunica el incidente lo antes posible.
- Conserva facturas y justificantes, especialmente en reparaciones urgentes.
- Evita reparaciones definitivas sin coordinación, salvo aquellas actuaciones urgentes necesarias para limitar el daño
- Coopera con el perito, la compañía verificará el origen de la avería y las coberturas aplicables.
Rotura de Tuberías en Viviendas Alquiladas
Cuando la vivienda está alquilada pueden intervenir distintos seguros dependiendo de quién sea responsable y de qué bienes hayan resultado dañados.
Si eres propietario
El seguro del propietario puede incluir protección relacionada con:
- Continente
- Instalaciones privativas
- Daños por agua
- Responsabilidad civil del propietario
- Contenido propiedad del arrendador, cuando esté asegurado
El alcance dependerá de la póliza contratada.
Si eres inquilino
La póliza del propietario no debe considerarse automáticamente como un seguro del inquilino.
Un seguro específico para inquilinos puede proteger:
- Pertenencias personales
- Muebles y equipos del inquilino
- Responsabilidad Civil
- Determinados daños ocasionados accidentalmente a terceros
- Otras garantías relacionadas con la vivienda alquilada
Si una fuga afecta a otra vivienda, será necesario determinar su origen y la responsabilidad correspondiente para saber qué póliza debe intervenir.
Cuándo la Cobertura por Agua No Es Suficiente
Dos seguros de hogar pueden incluir “daños por agua” y, sin embargo, proporcionar niveles de protección muy diferentes.
Una póliza puede cubrir el daño ocasionado por el agua pero limitar o excluir:
- La reparación de la tubería
- La búsqueda de la fuga
- Apertura y cierre de paredes
- La totalidad de los trabajos necesarios
- Restauración de acabados
- Daños estéticos
- Determinadas conducciones exteriores
- Daños derivados de deterioro gradual
Por eso, al comparar seguros de hogar conviene analizar las garantías concretas y no limitarse a comprobar que aparezca el término “daños por agua”.
Evita Sorpresas Cuando Aparece una Avería
No todas las pólizas ofrecen la misma protección frente a tuberías rotas, fugas ocultas o daños ocasionados a terceros.
Podemos ayudarte a comparar opciones según las características de tu vivienda y el nivel de protección que buscas.
Qué Coberturas Conviene Comparar
En lugar de clasificar las pólizas simplemente como Básicas, Estándar o Premium, resulta más útil comprobar qué garantías incluye realmente cada propuesta.
| Cobertura | Qué Conviene Comprobar |
|---|---|
| Daños por agua | Qué causas están cubiertas y qué límites existen |
| Reparación de tuberías | Si se cubre la propia conducción y en qué circunstancias |
| Localización de fugas | Si incluye búsqueda y acceso al punto de fuga |
| Restauración posterior | Si se reparan paredes, suelos o techos abiertos |
| Daños estéticos | Capital disponible y condiciones para igualar acabados |
| Responsabilidad civil | Capital asegurado y daños a terceros cubiertos |
| Contenido | Protección de muebles y pertenencias frente a agua |
| Vivienda desocupada | Límites o condiciones cuando la vivienda permanece vacía |
| Instalaciones exteriores | Condiciones para terrazas, jardines, piscinas u otras conducciones |
| Asistencia | Disponibilidad de fontanería u otros servicios de urgencia |
Una póliza más completa no es necesariamente la que tiene más garantías escritas, sino la que ofrece una protección adecuada para las características concretas de la vivienda.
Para entender cómo se combinan continente, contenido y responsabilidad civil:
Guías Relacionadas sobre Seguros de Vivienda
Preguntas Frecuentes — Rotura de Tuberías y Daños por Agua en España
1.¿Por qué algunas aseguradoras cubren los daños por agua pero no la reparación de la tubería?
Porque muchas pólizas distinguen entre el origen del problema y las consecuencias del problema.
En algunos seguros, los daños provocados por el agua en paredes, techos o suelos están cubiertos, mientras que la reparación de la propia tubería queda limitada o excluida.
Por este motivo es importante comprobar si la póliza incluye específicamente reparación de tuberías, búsqueda de fugas y gastos de acceso.
2.¿Qué es la cobertura de localización de fugas o Trace & Access?
Es una garantía que cubre los costes necesarios para localizar una fuga oculta.
Puede incluir:
- Apertura de paredes.
- Levantamiento de suelos.
- Uso de cámaras térmicas.
- Equipos de detección de humedad.
Sin esta cobertura, la reparación puede estar cubierta pero el coste de encontrar la fuga recaer sobre el propietario.
3.¿Quién paga si una fuga de agua desde mi vivienda daña al vecino?
Normalmente interviene la cobertura de Responsabilidad Civil incluida en el seguro de hogar.
Si la fuga se origina en tu vivienda y provoca daños a terceros, la aseguradora suele asumir las indemnizaciones y reparaciones correspondientes dentro de los límites contratados.
Por este motivo la Responsabilidad Civil es una de las garantías más importantes de cualquier seguro de vivienda.
4.¿Por qué las fugas lentas y las humedades suelen generar problemas con las aseguradoras?
Porque muchas pólizas están diseñadas para cubrir daños accidentales, repentinos e imprevistos.
Cuando una fuga se desarrolla durante semanas o meses, la aseguradora puede considerar que existe falta de mantenimiento o un daño gradual, circunstancias que suelen estar excluidas en numerosas pólizas.
5.¿Cubre el seguro las tuberías antiguas o corroídas?
Depende de la causa del daño y de las condiciones contratadas.
En general, los daños provocados por desgaste natural, corrosión o falta de mantenimiento suelen generar limitaciones de cobertura.
Sin embargo, algunas aseguradoras pueden asumir determinados daños causados por el agua aunque la reparación de la tubería quede excluida.
6.¿Qué ocurre si una tubería se rompe mientras la vivienda está vacía?
Muchas pólizas siguen ofreciendo cobertura siempre que la vivienda mantenga las condiciones exigidas por la aseguradora.
No obstante, algunas compañías establecen limitaciones cuando la vivienda permanece desocupada durante largos periodos.
Esta situación resulta especialmente relevante para segundas residencias y propietarios no residentes en España.
7.¿Las fugas ocultas dentro de paredes o suelos están cubiertas?
Normalmente sí, siempre que el daño sea accidental y la póliza incluya localización de fugas o cobertura de acceso.
La cobertura puede incluir tanto la búsqueda del origen como la reparación de los daños provocados durante el proceso de acceso a la tubería.
8.¿Qué diferencias existen entre una fuga de agua y una filtración?
Una fuga suele originarse en una tubería, instalación o conducción de agua.
Una filtración normalmente se produce por la entrada de agua desde el exterior o a través de elementos constructivos deteriorados.
Las condiciones de cobertura suelen ser diferentes y es una de las causas más frecuentes de desacuerdo entre asegurados y aseguradoras.
9.¿Necesitan los inquilinos protección frente a daños por agua?
Sí.
Aunque la póliza del propietario suele proteger la estructura de la vivienda, los inquilinos pueden ser responsables de daños causados accidentalmente a terceros.
Por ello, muchos seguros de alquiler incluyen Responsabilidad Civil para cubrir situaciones como fugas que afectan a vecinos o zonas comunes.
10.¿Cuál es el error más frecuente que cometen los propietarios respecto a las roturas de tuberías?
Pensar que todas las pólizas cubren exactamente lo mismo.
Muchas personas descubren tras un siniestro que su seguro cubre los daños provocados por el agua, pero no la reparación de la tubería, la búsqueda de la fuga o los daños estéticos.
Revisar estas coberturas antes de contratar suele marcar una gran diferencia cuando ocurre una avería.
11.¿Qué coberturas debería incluir un buen seguro para protegerse frente a roturas de tuberías?
Para una protección completa, la póliza debería incluir:
- Daños por agua.
- Reparación de tuberías.
- Localización de fugas (Trace & Access).
- Responsabilidad Civil.
- Daños estéticos.
- Defensa jurídica.
Estas garantías ayudan a evitar la mayoría de los problemas que suelen aparecer tras una fuga importante.
12.¿Por qué los daños por agua son una de las reclamaciones más frecuentes en España?
Porque afectan tanto a viviendas unifamiliares como a apartamentos y comunidades de propietarios.
Una pequeña avería puede provocar daños en:
- Paredes.
- Techos.
- Suelos.
- Instalaciones eléctricas.
- Viviendas vecinas.
Por este motivo, los daños por agua representan históricamente una de las principales causas de siniestro en los seguros de hogar en España.
Contrata un seguro de hogar con una protección adecuada frente a rotura de tuberías.
Evita descubrir las limitaciones de tu póliza después de una fuga.
Podemos ayudarte a comparar seguros de hogar teniendo en cuenta aspectos como daños por agua, reparación de tuberías, localización de fugas, responsabilidad civil y protección de la vivienda.
- Rápido · Claro · Sin compromiso · Atención en español e inglés